• Casetasdejardin24.es | Logo | Log Cabins and Wooden Garden Buildings in Spain
  • Hipoteca para casa de madera: requisitos y alternativas

    Sí, puedes conseguir una hipoteca para una casa de madera, pero solo si la ley y el banco la tratan como una vivienda más. Eso significa que la casa debe ser un bien inmueble: levantarse sobre cimentación fija, en suelo donde se pueda edificar, con proyecto, licencia e inscripción en el Registro de la Propiedad. El material no es el problema. Lo que cuenta es el expediente.

    Si falta alguna de esas piezas, la hipoteca desaparece y quedan opciones como el préstamo personal. Esto es lo que conviene tener claro antes de ir al banco:

    • Terreno: tuyo, urbano o urbanizable, y con la edificación permitida.
    • Casa: anclada al suelo, con proyecto técnico y licencia municipal de obras.
    • Producto: normalmente una hipoteca autopromotor, que financia la construcción y no la compra de una casa ya hecha.
    • Dinero propio: el banco suele prestar hasta el 80 %, así que tendrás que aportar el resto y los gastos de la obra.

    ¿Por qué el banco acepta una casa de madera?

    Un banco no hipoteca “una casa de madera”, hipoteca un inmueble. Según idealista y BBVA, para que una vivienda prefabricada cuente como bien inmueble debe tener cimientos que la anclen al terreno, proyecto visado por un colegio profesional, licencia municipal y estar inscrita en el Registro de la Propiedad.

    Una construcción sobre ruedas o apoyada sin cimentación se considera bien mueble. En ese caso, el banco no puede hipotecarla y solo cabe un préstamo personal.

    Las fuentes consultadas no recogen ninguna prohibición ni regla de valoración específica para viviendas por estar hechas de madera. Aun así, cada entidad aplica su política. Si un banco te dice que no, pregunta a otro antes de cambiar el proyecto.
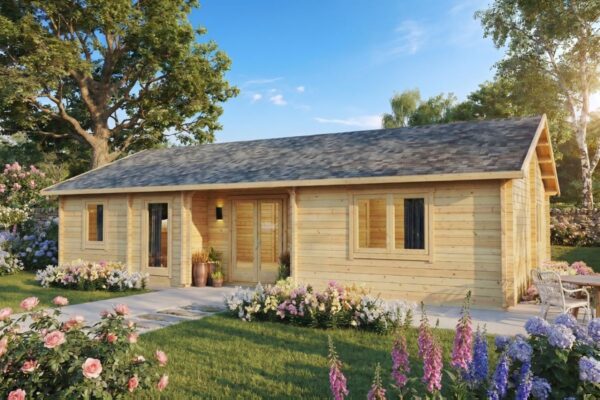
    Casa de madera de 70 mm

    ¿Dudas sobre qué casa puede ser tu vivienda?

    Si quieres una casa de madera que encaje en un proyecto residencial, parte de modelos pensados para vivir, con paredes de 70 mm y doble acristalamiento. Compara tamaños y distribuciones antes de hablar con el arquitecto y el banco.

    🏠 Ver casas de madera

    Fabricante con más de 20 años de experiencia y 5 años de garantía.

    Requisitos que pedirá el banco

    Para una casa nueva sobre un solar tuyo, la entidad revisará esta lista:

    1. Terreno de tu propiedad. El Banco de España explica que para una hipoteca autopromotor necesitas tener ya el terreno, y que es muy raro que el banco financie también su compra.
    2. Suelo edificable. Los bancos hablan de suelo urbano o urbanizable. Si tu parcela es rústica, mira primero nuestra guía sobre construir una casa de madera en terreno rústico.
    3. Proyecto visado y licencia de obras. Ambos son exigibles igual que en una casa de obra tradicional. Los requisitos concretos dependen del ayuntamiento; nuestra guía de normativa para instalar una casa de madera resume el marco general (LOE y CTE).
    4. Cimentación. Es imprescindible para que la casa sea inmueble.
    5. Final de obra y obra nueva. Para inscribir una obra nueva terminada, el registro exige la certificación de un técnico competente de que se ejecutó conforme al proyecto y la acreditación de las autorizaciones administrativas aplicables.
    6. Solvencia. Las entidades estiman, según el Banco de España, que tus deudas totales no deben superar el 30–35 % de tus ingresos.

    Sobre el seguro decenal: la Ley de Ordenación de la Edificación (LOE) no lo exige al autopromotor individual de una única vivienda unifamiliar para uso propio. Si la vendes dentro de los diez años siguientes, sí debes contratarlo por el tiempo restante, salvo pacto en contrario. El banco puede pedírtelo igualmente, así que pregúntalo.

    Cómo funciona la hipoteca de autopromotor

    Es similar a una hipoteca clásica, con una diferencia: el dinero no llega de una vez. Según el Banco de España, el banco libera un pago inicial para empezar, después otros a medida que presentas certificaciones de obra del técnico, y el resto al terminar la edificación. Según iAhorro, un reparto habitual es entregar la mitad al inicio y reservar un 10–20 % para el final, pero los porcentajes se pactan con cada entidad.

    Durante la obra suele haber carencia de capital: pagas solo intereses y empiezas a amortizar al terminar.

    Ejemplo con números

    Imagina un presupuesto de obra de 90.000 € (casa, cimentación, montaje, instalaciones y tasas) y una tasación estimada de la vivienda terminada de 110.000 €. El Banco de España indica que lo normal es financiar hasta el 80 % del menor de los dos importes:

    • 80 % de 90.000 € = 72.000 € como máximo.
    • Tú pones al menos 18.000 €, más tasación, licencias e impuestos.
    • BBVA indica que suele pedir al cliente recursos propios del 30–40 % de la inversión. En ese caso aportarías entre 27.000 y 36.000 €.

    Son cifras ilustrativas, no una oferta. Algunos bancos reducen el porcentaje para segundas residencias, así que confirma las condiciones de tu caso.

    La tasación y los gastos

    La tasación la realiza una sociedad homologada y supervisada por el Banco de España. La Orden ECO/805/2003 exige comprobaciones mínimas: identificación del inmueble, inspección ocular de un técnico, estado de conservación y adecuación al planeamiento urbanístico.

    Lo que debes saber sobre costes y plazos:

    • Desde la Ley 5/2019, pagas la tasación; el banco asume los gastos de notaría de la hipoteca, registro, gestoría e impuestos.
    • Una tasación de vivienda suele costar entre 250 y 600 €, según Fotocasa. No hay tarifa oficial.
    • La tasación caduca a los seis meses, así que no la encargues demasiado pronto.
    • El banco debe aceptar una tasación aportada por ti si la hace un tasador homologado y no ha caducado.

    Una tasación no garantiza la hipoteca: el banco también estudia tu solvencia.

    Si no cumples los requisitos: alternativas

    No toda construcción de madera es una vivienda. Una caseta de jardín, un estudio o una oficina sin licencia de vivienda ni inscripción no es hipotecable. Las opciones son:

    • Préstamo personal. No necesita garantía hipotecaria, pero tiene cuotas más altas y plazos más cortos. Por ejemplo, ABANCA anuncia su préstamo de reforma de 6.000 a 60.000 € a devolver en uno a ocho años. Confirma con tu banco que admite este destino.
    • Ampliar la hipoteca existente. Si ya tienes una, puedes preguntar a tu banco si admite ampliar el capital para financiar las obras.
    • Ahorrar más y elegir un modelo menor. Una caseta de jardín para uso complementario requiere mucha menos inversión, aunque conviene consultar en tu ayuntamiento qué permiso necesita.

    Y un error habitual: comprar la casa y la parcela antes de preguntar al banco o al ayuntamiento. Si el suelo no permite vivienda, la financiación hipotecaria no existirá.
    Pasos para financiar tu casa de madera

    1. Pide al ayuntamiento la ficha urbanística de tu parcela.
    2. Encarga el proyecto a un arquitecto y concreta el presupuesto.
    3. Consulta con varios bancos las condiciones del préstamo autopromotor.
    4. Encarga la tasación y solicita la licencia de obras.
    5. Firma la hipoteca; el banco debe darte la documentación precontractual al menos diez días naturales antes.
    6. Construye la cimentación con una empresa local y monta la casa.
    7. Presenta las certificaciones de obra y, al final, el certificado final de obra para inscribir la obra nueva.
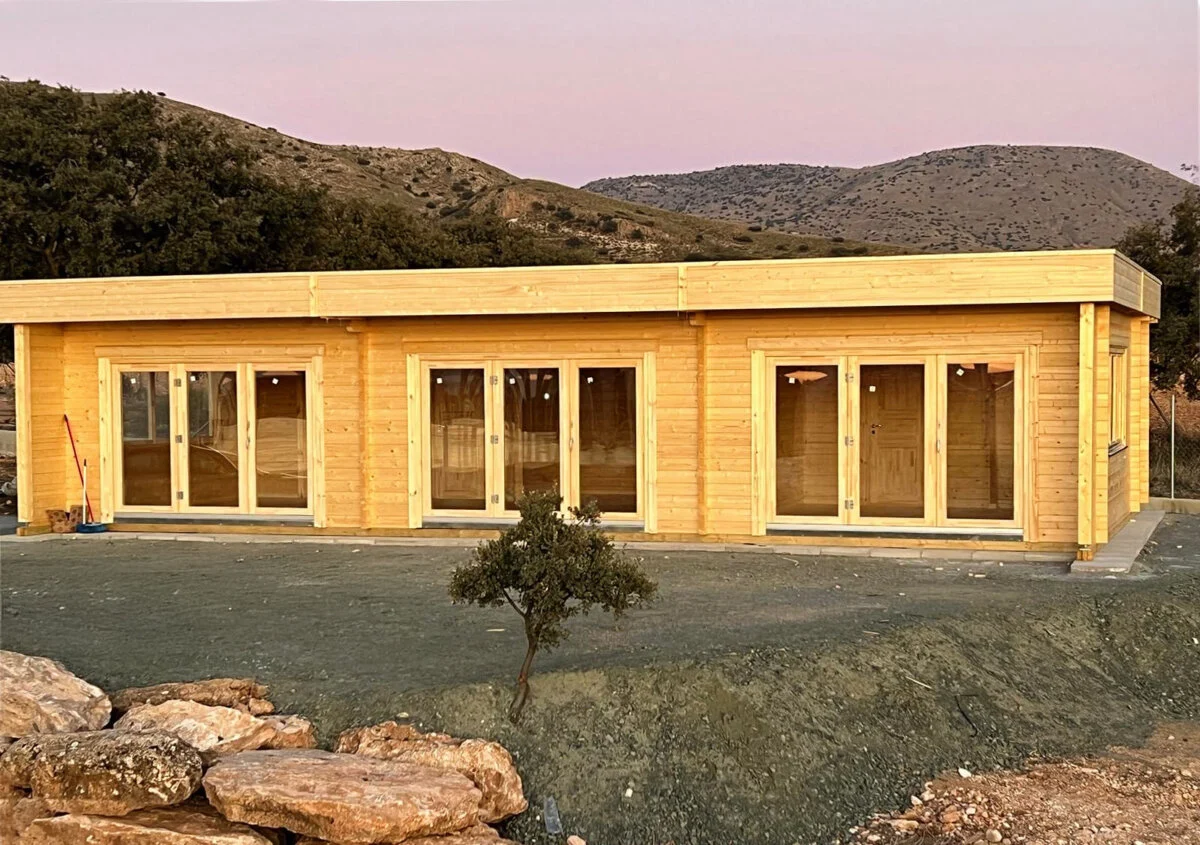
    Montaje de casa de madera prefabricada

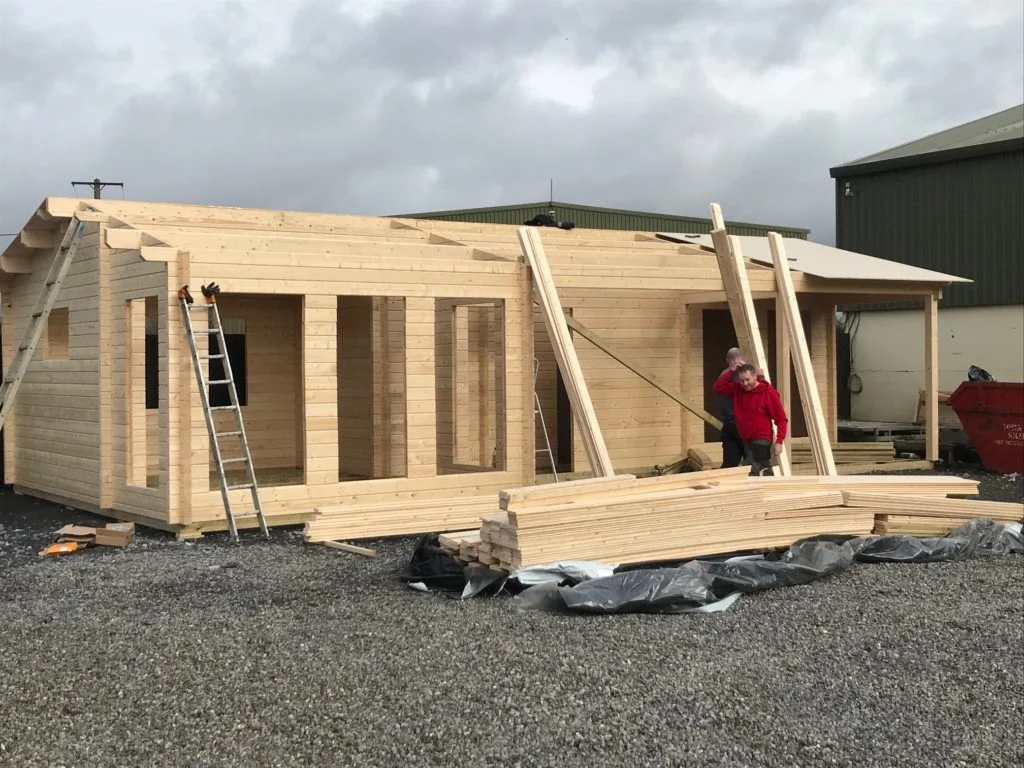
    Cómo trabajamos en Casetas de Jardín 24: no construimos la base. Te damos los planos de la casa para preparar la cimentación, la electricidad y la fontanería, y entregamos e instalamos el kit cuando la base está lista. Ahora mismo no ofrecemos financiación propia, pero te preparamos un presupuesto detallado para presentar en tu banco. Nuestro equipo puede montar cualquiera de nuestras casas de madera en una semana, según el modelo.

    ¿Necesitas un presupuesto para llevar al banco?

    El banco pide un presupuesto de obra claro antes de dar una cifra. Pide el tuyo y te preparamos uno con el modelo, el montaje y las opciones de aislamiento.

    🏠 Elegir mi casa

    Fabricamos nosotros, con entrega gratuita y 5 años de garantía.

    Preguntas frecuentes

    ¿Puedo pedir una hipoteca para una casa de madera en terreno rústico?

    Según BBVA, si la casa se instala en suelo rústico y no se inscribe en el Registro de la Propiedad, la opción de hipoteca desaparece y podría valorarse un préstamo personal. Las fuentes no excluyen toda vivienda en suelo rústico, pero conviene consultar al ayuntamiento y al banco antes de comprar.

    ¿Qué porcentaje financia el banco en una casa de madera?

    El Banco de España indica que, en los préstamos autopromotor, lo normal es financiar hasta el 80 % del menor importe entre el presupuesto de obra y la tasación estimada de la vivienda terminada. El resto lo aportas tú.

    ¿Se puede hipotecar una caseta de jardín de madera?

    No si no es un inmueble inscrito. Una caseta o construcción sin cimentación, licencia ni inscripción se trata como bien mueble y suele financiarse con un préstamo personal.

    Fuentes

    1. Construye tu propia casa y finánciala – Banco de España
    2. Consejos para firmar tu primera hipoteca – Banco de España
    3. ¿Qué gastos te toca pagar cuando contratas una hipoteca? – Banco de España
    4. La tasación no solo es un mero trámite – Banco de España
    5. Orden ECO/805/2003 sobre normas de valoración de bienes inmuebles – BOE
    6. Ley 38/1999 de Ordenación de la Edificación – BOE
    7. Resolución sobre escrituras de obra nueva terminada – BOE
    8. Casas prefabricadas: ¿puedo pedir una hipoteca? – BBVA
    9. Hipoteca autopromotor: construya su propia vivienda – BBVA
    10. How to get a mortgage for a prefab home in Spain – idealista
    11. Hipotecas de autopromoción – iAhorro
    12. Cuánto tarda la tasación de una hipoteca – Fotocasa
    13. 24h Renovation Loan – ABANCA
    back to top